

Какие операции могут стать основанием, что вам заблокируют счет
Какие операции банкиры признают обналичкой и как не попасть под подозрение
Росфинмониторинг выявил новые схемы, с помощью которых бизнес выводит деньги. Теперь будут строже проверять денежные переводы компаний и предпринимателей. В этом уроке разберем шесть ситуаций, в которых видят обналичку. Вы научитесь избегать такие ситуации, чтобы не попасть в категорию неблагонадежных клиентов банка.

Приобретение подарочных сертификатов
Если вы покупаете в подарок сотрудникам сертификаты и карты, можете получить запрос от банкиров.
В чем суть схемы. Компания приобретает за безналичный расчет подарочные сертификаты, как правило, крупного номинала и продает их физлицам со скидкой 3–5 процентов за наличку. Таким образом возникают неучтенные средства.
Что указывает на схему. Номинал подарочных сертификатов составляет 100 тыс. руб. При этом:
- количество и содержание сертификатов не соответствует профилю и масштабам компании;
- аномально большие объемы покупок карт не соответствуют временным интервалам предпраздничных либо праздничных дней.
Как не попасть под подозрение. Подготовьте подробные пояснения, если покупаете сертификаты для персонала намного раньше срока дарения. Допустим, в октябре к Новому году. Если количество подарочных карт превышает штатную численность, будьте готовы это пояснить. Например, сертификаты предназначены не только для работников, но и для подрядчиков, потенциальных контрагентов и партнеров.
Прием платежей через терминалы некоммерческих организаций
Инфраструктура НКО, в том числе терминалы по приему платежей, помогает компаниям скрывать реальный объем выручки и незаконно экономить на налогах.
В чем суть схемы. Для расчетов с клиентами в коммерческой компании устанавливают терминал, оформленный на некоммерческую организацию. Деньги поступают на расчетный счет некоммерческой организации с банковских карт физлиц под видом взносов. Налог на прибыль с этих денег не платят: безвозмездно поступающие некоммерческой организации средства при определении доходов для исчисления налога не учитывают (ст. 251 НК).
Далее НКО перечисляет эти деньги на счета других предпринимателей в качестве оплаты за товары и услуги. Затем средства передают коммерческой компании, например по соглашению о новации, и обналичивают.
Что указывает на схему. Банк обратит внимание на некоммерческую организацию, которая не осуществляет деятельность, у которой минимальная штатная численность.
Как не попасть под подозрение. Предупредите руководителя об опасности сотрудничать с некоммерческими организациями. Не используйте терминалы таких организаций, чтобы принимать платежи клиентов.
Возврат оплаты за купленные товары и оказанные услуги
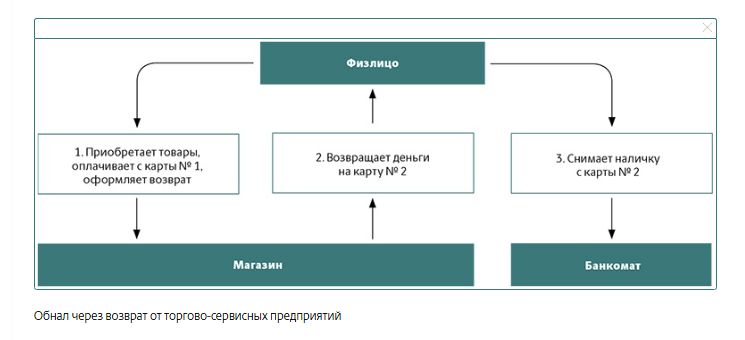
Если предприятие часто возвращает продавцам товары или отказывается от услуг на крупные суммы, это может стать причиной пристального внимания банкиров. Для обналичивания компании используют своих же сотрудников.
В чем суть схемы. Сотрудник компании оплачивает товары или услуги подотчетными средствами с корпоративной банковской карты. Затем оформляет возврат, но уже на счет в другом банке. Иногда — на личную банковскую карту.
Далее в короткий промежуток времени работник снимает деньги через банкоматы и отдает своему руководителю. У организации появляются неучтенная наличка.
Что указывает на схему. Ждите вопросов, если возраст и социальный статус физического лица, на чью карту возвращают денежные средства, не соответствует типу, характеру и объему совершенных операций.
Например, студентке приходит возврат за дорогостоящие стройматериалы в больших объемах, за тяжелую технику. При этом она не оплачивает с этой карты коммуналку, продукты и бытовые расходы, не получает на нее стипендию или зарплату. Возвраты поступают регулярно, и это, как правило, суммы до 100 тыс. руб., которые в короткий промежуток времени обналичивают. Деньги приходят преимущественно от крупных сетевых ретейлеров.
Как не попасть под подозрение. Предупредите сотрудников: если необходимо оформить возврат за товары, материалы или услуги, то в заявлении следует указывать реквизиты карты, с которой платили. Если пришлось оформлять возврат, берите у сотрудников письменные объяснения: почему это произошло, что не так с приобретенными товарами и т. д. Это поможет отбиться от претензий банкиров.
Страхование имущества через агентов
Стало опасно заключать договоры страхования через агентов. Если у агента есть статус индивидуального предпринимателя, компанию могут заподозрить в махинациях.
В чем суть схемы. Компания заключает договор страхования через агентов — индивидуальных предпринимателей. По условиям договора сумму перечисляют на счета страховой компании. Затем страховая выплачивает агенту комиссионное вознаграждение на его предпринимательский счет.
Далее в короткий промежуток времени, как правило, в течение одного дня, агент переводит деньги с предпринимательского счета на личный, обналичивает сумму и возвращает компании. У организации появляются «свободные» деньги, о которых не нужно отчитываться.
Что указывает на схему. Сумма комиссионных вознаграждений, которые выплачивают агенту — индивидуальному предпринимателю, превышает среднерыночную стоимость услуг. Например, вознаграждение составляет более половины стоимости страховой премии.
Как не попасть под подозрение. Старайтесь сотрудничать со страховыми компаниями напрямую, без участия агентов — индивидуальных предпринимателей.
Если же страхование через посредников вам комфортнее, обратите внимание на сумму вознаграждения агента в договоре. Если, например, в вашем регионе агенты в среднем зарабатывают 100 тыс. руб. за сделку, а в договоре стоит сумма 500 тыс. руб., безопаснее не сотрудничать с таким агентом.
Кроме того, на случай запросов стоит хранить переписку с агентом, а также подготовить обоснование, почему выбрали именно эту страховую компанию: выгодные условия, расширенный пакет услуг и т. д.
Уплата НДФЛ и НДС высокорисковой компанией
Под контролем банков оказались налоговые платежи — Росфинмониторинг выяснил, что бизнес выводит деньги с помощью ЕНС. В частности, речь идет о предприятиях, которым присвоили высокий уровень риска на «антиотмывочной» платформе ЦБ.
В чем суть схемы. Компания, которой присвоили высокий уровень риска на платформе ЦБ «Знай своего клиента» и запретили распоряжаться деньгами, оплачивает через банк НДФЛ и НДС, а затем предоставляет банкирам подтверждающие документы. Далее организация обращается в налоговую инспекцию с просьбой вернуть деньги с ЕНС как ошибочно перечисленные, а в заявлении указывает счет в другом банке.
ИФНС оформляет возврат средств. В итоге у компании появляются деньги, к которым у банкиров нет вопросов: раз средства вернула налоговая, значит, они «законные» и компания вправе ими распоряжаться, в том числе обналичивать.
Что указывает на схему. До того как компанию отнесли к группе высокого уровня риска, она не платила налоги и не перечисляла сотрудникам зарплату. Подтверждающие уплату НДФЛ документы похожи на фиктивные. Судя по ним, компания приняла на работу практически всех сотрудников в день регистрации бизнеса, выдавала зарплату наличкой с задержками.
Из документов по НДС следует, что налог платят за период, за который ранее подали нулевую декларацию. В книгах покупок и продаж отражены счета-фактуры предварительной оплаты. Товар отгружали без фактического участия клиента, а расчеты с контрагентами не производили.
Как не попасть под подозрение. Компаниям, которым присвоили высокий уровень риска, следует как можно скорее избавиться от этой метки. Иначе есть риск, что банкиры запретят распоряжаться деньгами. Что касается возврата денег с ЕНС, то с этим стоит повременить до тех пор, пока ЦБ не снимет метку.
Услуги псевдолизинговых компаний бюджетным организациям
Под подозрение в хищении бюджетных денег попали лизинговые компании, которые участвуют в госзакупках.
В чем суть схемы. Компания с признаками «технички», участвующая в конкурсе в рамках госзакупок на заключение договора оказания услуг лизинга техники для нужд бюджетного учреждения, предлагает наименьшую цену контракта. Комиссии за участие в процедуре закупок на электронной площадке, а также за предоставление независимой банковской гарантии компания оплачивает из средств, также поступивших от организаций с признаками «техничек», либо использует наличные.
После того, как заключили контракт, бюджетные учреждения перечисляют лизинговой компании аванс, обычно более 30 процентов от стоимости договора.
В короткий промежуток времени организация выводит средства: обналичивает по корпоративным картам, оплачивает командировочные расходы подставным лицам и т. д. Технику компания не поставляет, поэтому заказчик в одностороннем порядке расторгает договор и добивается внесения компании в реестр недобросовестных поставщиков.
Что указывает на схему. Компания имеет признаки однодневки либо не проводит по счетам какие-либо операции. ЦБ может отнести организацию к группе со средним или высоким уровнем риска. Предприятие не похоже на лизинговое. Например, не работает с дилерами, поставщиками, не сотрудничает с агентами по привлечению лизингополучателей.
Еще один критерий схемы — стоимость контракта существенно ниже рыночной, а его условия невыгодны организации. Деньги, полученные от бюджетных учреждений в виде авансовых платежей по лизинговому договору, снимают в наличной форме или перечисляют «техничкам».
Как не попасть под подозрение. Не снимайте наличные средства, которые получили по госконтракту. Предоставляйте банку документы, обосновывающие деловую цель платежа.
Чтобы закрепить материал урока, попрактикуйтесь на тренажере. Разнесите утверждения по двум папкам. Когда завершите задание, посмотрите итог по кнопке «Проверить результат». Верные ответы система обведет в зеленую рамочку. Красный цвет укажет на ошибку. Так вы научитесь распознавать опасные операции, которые банкиры внимательно изучают.
Практикум «Банковский светофор: уровень риска»
В этом задании определите порядок действий: от вашего решения зависит останется компания в зеленой зоне или попадет в желтую или красную. После такой тренировки вы будете уверенно вести диалог с директором, замечать тревожные сигналы в платежном поручении.
Теперь вы на практике убедились, как важно проверять контрагента до того, как отправлять платеж, и к чему приводит спешка.
Спасибо за заявку!
Мы свяжемся с вами в ближайшее время